손정의 회장이 이끄는 소프트뱅크그룹이 9월 24일 달러화와 유로화 채권을 합쳐 111억 달러(약 15조 3천억 원)를 조달했다고 공시했습니다. 신용등급이 투자적격 아래인 이른바 정크본드(투기등급 채권)이고, 돈의 대부분은 챗GPT를 만든 오픈AI에 넣을 투자금 100억 달러로 쓰입니다.
눈에 띄는 숫자는 두 가지입니다. 사려는 주문은 발행액의 몇 배나 몰렸는데, 소프트뱅크가 약속한 이자는 달러 채권 기준 사상 최고인 연 9.75%까지 올라갔습니다. 돈을 빌려주겠다는 사람은 줄을 섰는데 왜 이자는 이렇게 비쌌을까요. 이번 소프트뱅크 정크본드 발행이 AI 투자와 채권시장에 던지는 신호를 차례로 정리해 보겠습니다.
▶ 3줄 요약
1. 소프트뱅크가 오픈AI 3차 투자금 100억 달러를 마련하려고 111억 달러어치 정크본드를 발행했습니다. 아시아태평양과 일본 발행사 기준 사상 최대 하이일드 채권입니다.
2. 달러 채권 주문은 300억 달러를 넘겼지만 금리는 8.625~9.75%로 소프트뱅크 달러채 역대 최고였습니다. 발행 전날 미국 10년물 국채금리가 2007년 이후 최고인 5%대로 뛴 영향이 컸습니다.
3. 연 10% 가까운 돈을 빌려 배당도 없는 비상장 오픈AI 지분을 사는 구조라, 오픈AI 가치가 이자보다 빨리 오르지 않으면 부담이 커집니다. 채권시장이 AI 부채를 어떻게 보는지 보여 준 시험대로 평가됩니다.
쉽게 말하면: 잘나가는 친구 가게 지분을 사려고 고금리 대출을 받은 셈
동네에서 가장 장사가 잘되는 가게가 있다고 해 보겠습니다. 주인은 친구이고, 가게는 하루가 다르게 커지고 있습니다. 나는 이 가게 지분을 더 사고 싶은데 현금이 모자랍니다. 그래서 은행에 대출을 신청합니다.
은행은 나를 우량 고객으로 보지 않습니다. 이미 빚이 꽤 있고, 재산 대부분이 한 가게에 몰려 있기 때문입니다. 그래서 대출은 해 주되 이자를 연 9~10%로 받겠다고 합니다. 신기하게도 이 조건에 돈을 빌려주겠다는 은행이 세 곳이나 줄을 섰습니다. 이자를 그만큼 두둑하게 받으니 해볼 만하다고 본 것입니다.
문제는 그 가게가 아직 배당을 한 푼도 주지 않는다는 점입니다. 나는 매년 이자를 꼬박꼬박 내야 하는데, 돈을 돌려받으려면 가게 가치가 계속 오르다가 언젠가 상장하거나 누군가에게 지분을 팔아야 합니다. 이번 소프트뱅크 채권 발행을 가장 단순하게 요약하면 이런 구조입니다. 여기서 친구 가게가 오픈AI이고, 대출이 정크본드입니다.
그래서 이 거래를 두고 해석이 갈립니다. 한쪽은 "고금리라도 사겠다는 돈이 이렇게 많으니 AI에 대한 믿음은 여전하다"고 보고, 다른 쪽은 "믿음의 값이 사상 최고로 비싸졌다"고 봅니다. 둘 다 같은 숫자에서 나온 해석입니다.
소프트뱅크 정크본드, 무슨 일이 있었나
로이터가 확인한 공시에 따르면 소프트뱅크는 달러화 선순위 채권 100억 달러를 세 갈래로 나눠 팔았습니다. 만기 3년 6개월짜리 10억 달러는 연 8.625%, 5년 6개월짜리 45억 달러는 9.25%, 7년 6개월짜리 45억 달러는 9.75%입니다. 유로화로는 5억 유로씩 두 건을 냈는데 4년물 7.125%, 6년물 8%였습니다.
신용등급은 S&P와 피치 모두 BB+입니다. 투기등급 가운데 가장 높은 단계로, 바로 한 칸 위가 투자적격입니다. 대표 주관사는 씨티그룹과 JP모건이 맡았고, 투자자에게 돈이 실제로 넘어오는 결제일은 9월 29일입니다.
조달 자금은 소프트뱅크가 약속한 오픈AI 후속 투자 300억 달러 가운데 마지막 3차분 100억 달러에 들어갑니다. 이 투자는 10월 1일 마무리될 예정이고, 끝나면 소프트뱅크의 오픈AI 누적 투자액은 646억 달러가 됩니다. 남는 돈은 일반 운영자금으로 쓰고, 올해 따로 마련해 둔 브리지론 한도 가운데 쓰지 않은 부분은 일부 또는 전부 취소할 계획이라고 밝혔습니다.
기록도 여럿 나왔습니다. LSEG 집계로 달러 부분 100억 달러는 아시아태평양과 일본 발행사가 낸 하이일드 채권 가운데 사상 최대로, 소프트뱅크가 2021년에 세운 73억 5천만 달러 기록을 넘었습니다. 전 세계 하이일드 채권 발행으로도 역대 세 번째 규모입니다. 금융회사를 뺀 아시아태평양 기업 채권 전체로 넓혀도, 2021년 세븐일레븐의 109억 3천만 달러를 넘어서는 최대 규모입니다.
숫자로 보는 이자 부담: 사상 최고 금리
블룸버그는 이번 금리가 소프트뱅크가 지금까지 낸 달러 채권 중 가장 높은 수준이라고 전했습니다. 유로화 6년물 8%도 같은 만기 기준으로는 역대 최고입니다. 불과 3주 전 일본 개인 투자자에게 판 1조 엔(약 63억 달러) 규모 7년 만기 엔화 회사채 금리가 연 4.75%였던 것과 비교하면, 통화에 따라 금리 차이가 두 배 가까이 납니다.
기존 채권의 흐름도 같은 방향입니다. 소프트뱅크의 2031년 만기 달러채 수익률은 올해 1월 최저 6.7%에서 9월 8.2%까지 올랐습니다. 시장에서 거래되는 소프트뱅크 채권의 몸값이 떨어지고 있었다는 뜻이고, 새로 빌리는 돈의 이자가 그보다 더 높게 정해진 것은 자연스러운 결과입니다.
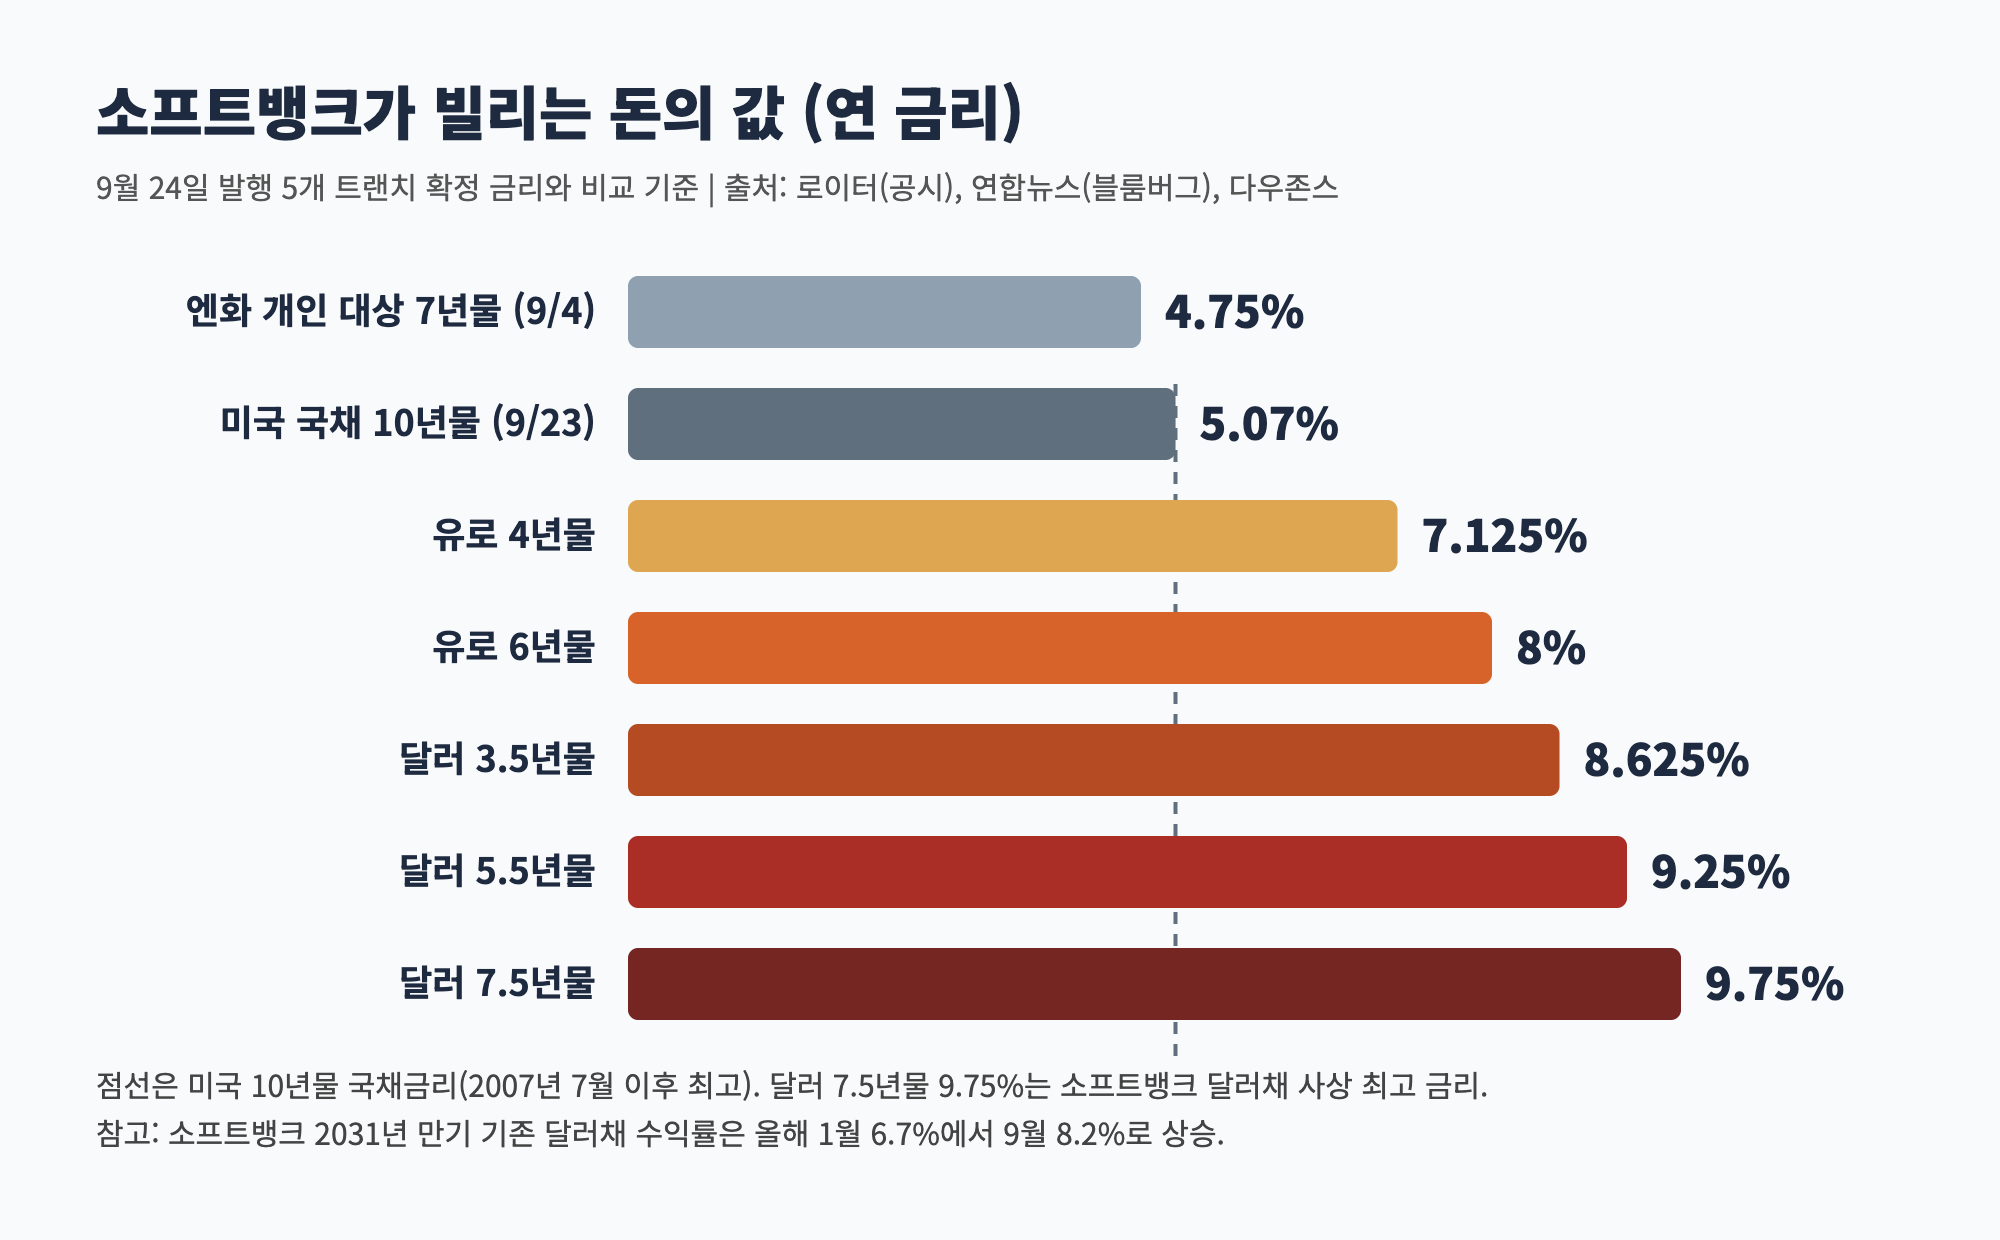
여기서 기준이 되는 것이 미국 국채금리입니다. 발행 전날인 9월 23일 미국 10년물 국채금리는 5.07%(다우존스 집계)로 2007년 7월 이후 가장 높았고, 30년물은 5.37%로 22년 만에 최고였습니다. 5년물 국채 입찰은 5.033%에 낙찰돼 2006년 6월 이후 최고치를 찍었습니다. 강한 제조업 지표와 배럴당 100달러를 넘은 브렌트유가 인플레이션 우려를 키우면서, 10월 연준 금리 인상 확률이 하루 만에 55%에서 71%로 뛰었습니다.
단순히 빼 보면, 소프트뱅크 달러채 금리는 미국 국채 10년물보다 대략 3.5~4.7%포인트 높습니다(만기 차이를 무시한 거친 추정입니다). 이 차이가 시장이 소프트뱅크라는 회사 자체에 매긴 위험 값, 즉 가산금리입니다. 기준금리가 오르는 날 가산금리까지 얹었으니 이자가 사상 최고가 될 수밖에 없었습니다.
주문은 넘쳤다: 수요와 가격이 따로 논 이유
반대편 숫자도 봐야 합니다. 블룸버그에 따르면 수요예측이 끝나 가던 시점에 달러 채권 100억 달러어치에 들어온 주문이 300억 달러를 넘었습니다. 발행액의 세 배입니다. 인베스팅닷컴 등 일부 매체는 200억 달러 이상으로 전했는데, 어느 쪽이든 목표액보다 훨씬 많은 돈이 몰렸습니다.
이 덕분에 소프트뱅크는 금리를 처음 제시한 범위보다 낮출 수 있었습니다. 9월 23일 투자자들에게 돌린 조건표를 보면 3.5년물은 8.75~8.875%, 5.5년물은 9.375~9.5%, 7.5년물은 9.75~9.875%로 제시됐습니다. 최종 금리는 3.5년물과 5.5년물이 제시 범위 하단보다 0.125%포인트 낮게, 7.5년물은 범위 하단에서 정해졌습니다.
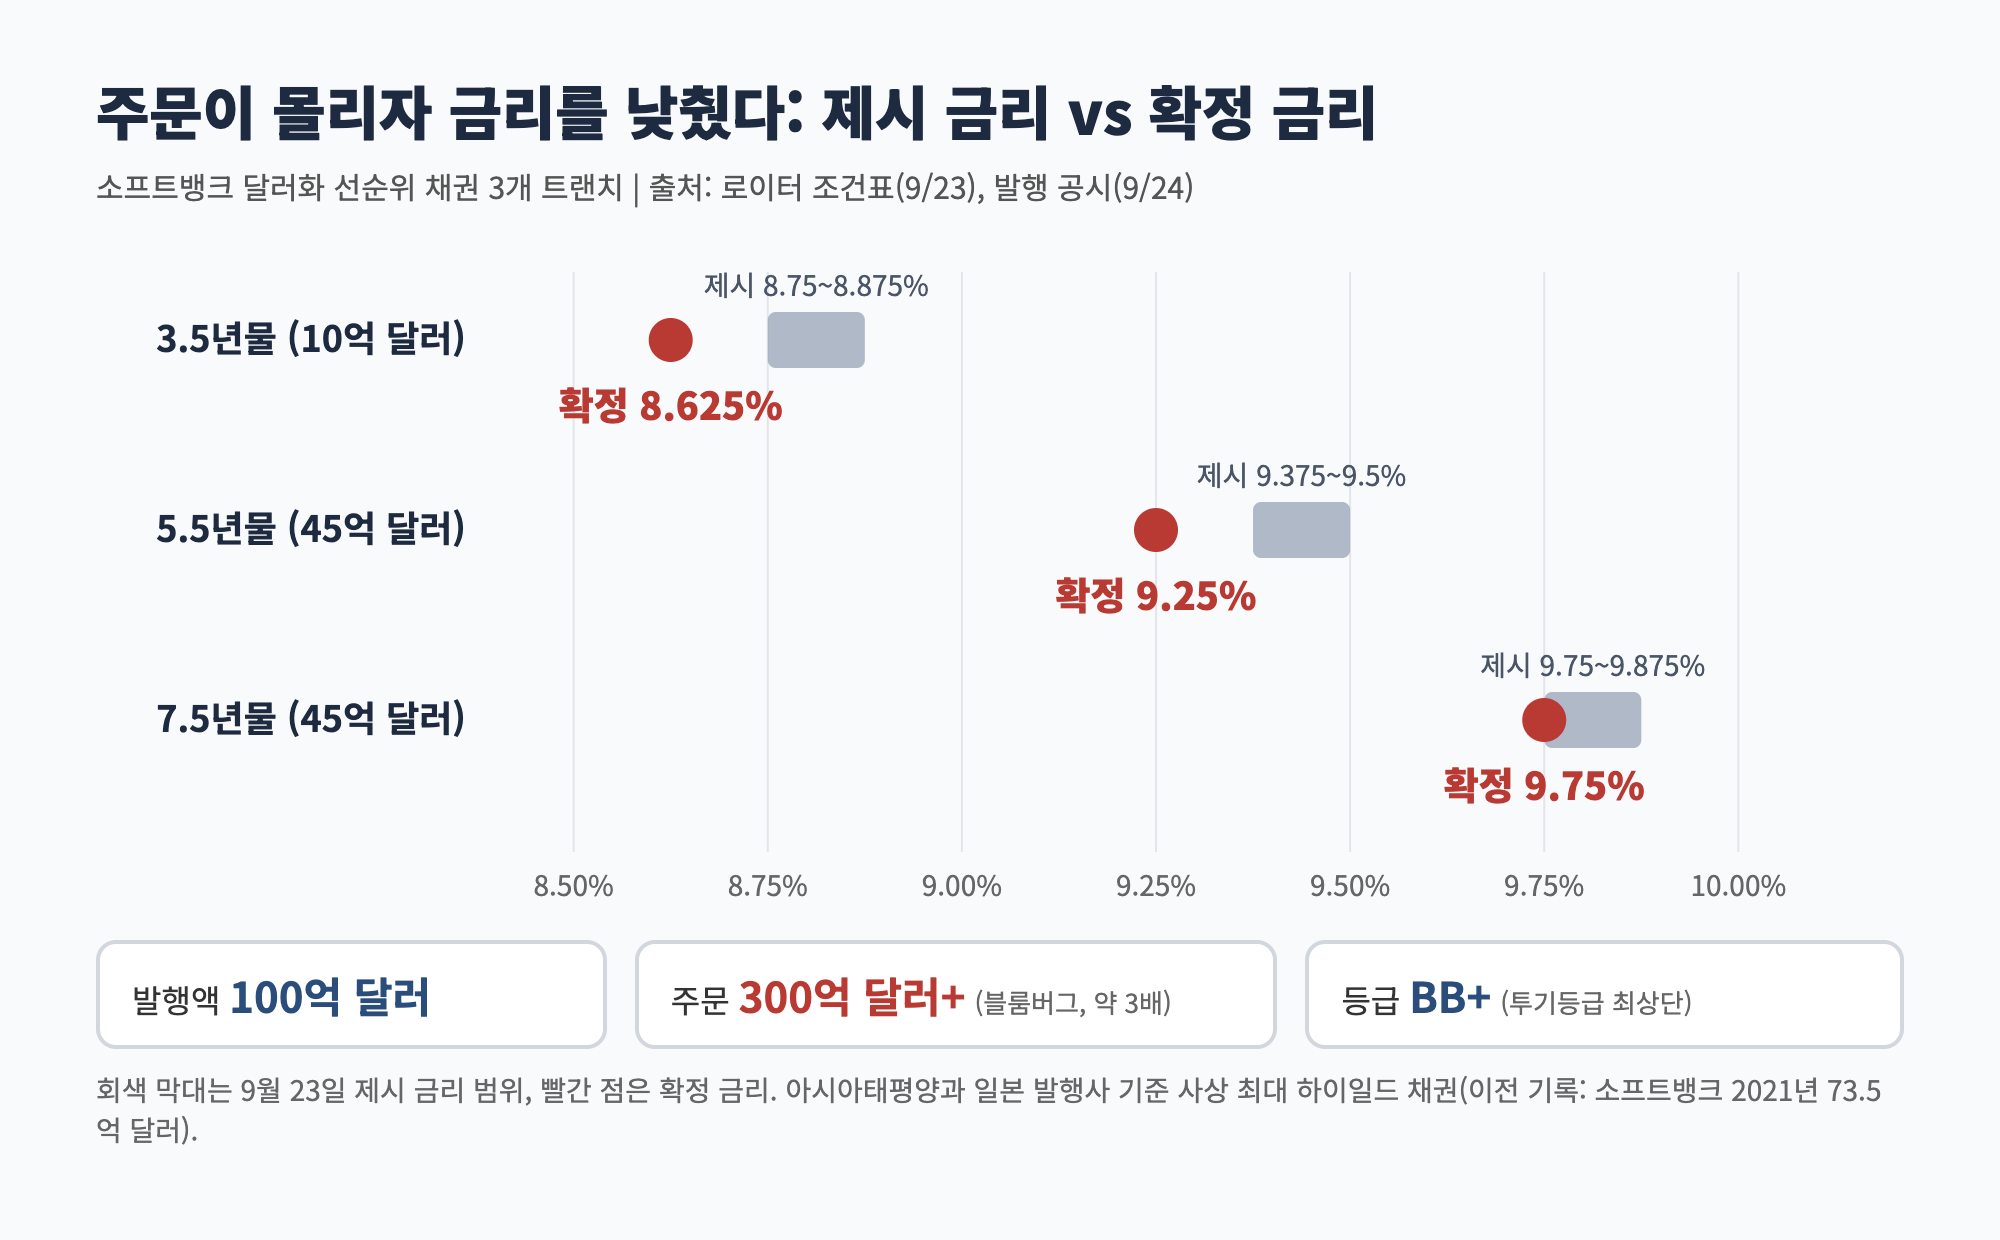
즉 "이자를 사상 최고로 준다"와 "사겠다는 사람이 넘쳤다"는 모순이 아닙니다. 연 9%대 수익을 주는 대형 채권은 흔치 않고, 소프트뱅크는 투기등급 가운데 최상단이라 부도 위험이 상대적으로 낮다고 보는 투자자가 많습니다. 하이일드 펀드 입장에서는 담기 좋은 상품이었던 셈입니다. 다만 수요가 아무리 많아도 기준이 되는 국채금리가 5%를 넘은 이상 절대 금리를 크게 낮출 수는 없었습니다.
주식시장 반응은 엇갈렸습니다. 추분 휴일로 하루 쉬고 9월 24일 다시 열린 도쿄 증시에서 소프트뱅크그룹 주가는 장 초반 한때 6,793엔까지, 전날보다 7% 넘게 뛰었습니다. 채권 발행이 무사히 끝났다는 안도감과 휴장 기간 쌓인 기술주 반등 흐름이 겹친 결과로 보입니다. 다만 오후 들어 상승폭을 상당 부분 반납해, 한국시간 오후 2시 무렵에는 6,400엔 안팎(약 1%대 상승)에서 거래됐습니다(야후 파이낸스 시세 기준).
오픈AI 한 곳에 646억 달러: 소프트뱅크 자금 지도
이번 채권은 퍼즐의 한 조각입니다. 올해 소프트뱅크가 오픈AI 투자를 위해 끌어온 돈을 보면 규모가 실감 납니다.
- 3월: 오픈AI 후속 투자를 위해 400억 달러 규모 브리지론(단기 연결 대출)을 마련했습니다. 이후 남아 있던 잔액 259억 달러는 상환했습니다.
- 올해 중: 반도체 설계회사 Arm 지분을 담보로 한 250억 달러 규모 주식담보대출 한도와 65억 달러 규모 신용한도도 늘렸습니다.
- 9월 초: 일본 개인 투자자 대상으로 1조 엔 규모 회사채를 연 4.75%에 팔았습니다. 일본 기업의 개인 대상 채권으로는 사상 최대였습니다.
- 9월 24일: 이번 111억 달러 정크본드를 발행했습니다. 블룸버그는 소프트뱅크가 이미 올해 여러 통화로 약 150억 달러어치 채권을 발행해, 이번 거래 전에도 올해 가장 많이 빌린 투기등급 기업이었다고 전했습니다.
- 진행 중: 사모대출 운용사 아폴로 글로벌 매니지먼트가 소프트뱅크에 내주는 대출을 54억 달러에서 90억 달러로 늘리는 방안을 논의 중인 것으로 전해졌습니다.
여기에 약 40억 달러 규모의 디지털브릿지 인수도 겹쳐 있습니다. 데이터센터와 통신탑에 투자하는 이 운용사는 9월 22일 미국 외국인투자위원회(CFIUS) 심사를 포함한 모든 규제 승인을 받았고, 5영업일 안에 거래가 끝날 예정입니다. 소프트뱅크는 오픈AI 지분, 데이터센터 운용사, 칩 설계회사 Arm을 한데 묶어 AI 인프라 전반에 걸친 포트폴리오를 만들고 있는 셈입니다.
구조의 핵심은 수익과 비용의 시차입니다. 오픈AI는 비상장사라 배당이 없고, 샘 올트먼 CEO는 올해 상장하지 않겠다고 말했습니다. 파이낸셜타임스는 오픈AI가 2030년까지 컴퓨팅 확보에 약 2,800억 달러를 쓸 것으로 전했습니다. 소프트뱅크는 해마다 이자를 현금으로 내야 하지만, 오픈AI 지분에서 현금이 들어오는 시점은 아직 정해지지 않았습니다.
채권시장이 이 거래를 "시험대"로 본 이유
블룸버그는 이번 발행을 채권 투자자들이 AI 투자 자금을 어떻게 바라보는지 보여 주는 리트머스 시험지로 평가했습니다. 배경에는 AI 관련 부채가 빠르게 불어나고 있다는 경계심이 있습니다.
골드만삭스 크레디트 전략가들은 2026년 전 세계 AI 관련 채권 발행이 이미 5,750억 달러를 넘었다고 집계했습니다. 빅테크의 데이터센터 투자, 네오클라우드 업체의 GPU 담보 대출, 특수목적법인을 통한 자금 조달까지 모두 빚으로 AI를 짓는 흐름입니다. 기술이 기대만큼 돈을 벌지 못하면 쌓인 부채가 시장에 숙취를 남길 수 있다는 우려가 여기서 나옵니다.
경계심은 신용부도스와프(CDS) 가격에도 나타났습니다. 소프트뱅크가 5년 안에 빚을 못 갚을 경우를 대비한 보험료 성격의 CDS 가격은 이달 들어 2025년 4월 이후 가장 높은 수준까지 올랐다고 블룸버그 계열 보도는 전했습니다. 블룸버그는 이 시점을 소프트뱅크가 오픈AI 300억 달러 투자를 공개했던 때로 설명했습니다.
시기도 미묘합니다. 이달 초중순 주요 AI 연구소 수장들이 개발 속도를 늦추자고 공개적으로 제안하면서, 오픈AI의 성장 속도와 상장 시점에 대한 기대가 흔들렸다고 블룸버그는 짚었습니다. 소프트뱅크의 셈법은 오픈AI가 빠르게 커질수록 유리한데, 업계 스스로 속도 조절을 이야기하기 시작한 셈입니다.
손정의 회장은 이런 우려를 일축해 왔습니다. 그는 올해 초 2040년에는 AI 관련 산업이 세계 경제 생산의 20%, 약 46조 달러를 차지할 것이라고 말했습니다. 이번 채권 발행은 그 전망에 연 9%대 이자를 걸고 베팅을 키운 것으로 볼 수 있습니다.
이 해석이 틀릴 수 있는 다섯 가지 이유
반론 1. 주문이 세 배 몰렸다는 것 자체가 신뢰의 증거다
정말 위험한 회사라면 이 정도 규모의 채권은 팔리지 않거나, 금리를 제시 범위보다 올려야 했을 것입니다. 실제로는 금리를 오히려 낮췄습니다. 전문 채권 투자자들이 소프트뱅크의 상환 능력을 이자 수준만큼 충분히 믿고 있다는 반증으로 읽을 수 있습니다.
반론 2. 금리가 높은 건 소프트뱅크 탓만이 아니다
같은 날 미국 국채금리가 19년 만에 최고로 뛰었습니다. 기준금리가 오르면 모든 회사채 금리가 함께 오릅니다. 사상 최고 금리라는 제목의 상당 부분은 소프트뱅크의 신용보다 거시 환경의 문제일 수 있고, 국채금리가 내려가면 부담도 함께 줄어듭니다.
반론 3. 새 빚이라기보다 빚의 갈아타기에 가깝다
소프트뱅크는 이미 브리지론 잔액을 갚았고, 이번 자금으로 남은 브리지론 한도도 취소하겠다고 밝혔습니다. 만기가 짧은 은행 대출을 3.5~7.5년짜리 채권으로 바꾸면 당장의 상환 압박은 오히려 줄어듭니다. 부채 총량이 늘어나는 폭은 제목의 숫자보다 작을 수 있습니다.
반론 4. 오픈AI 말고도 담보가 되는 자산이 있다
소프트뱅크는 Arm의 최대주주이고, 통신 자회사 소프트뱅크 등 상장 자산도 많습니다. 등급이 투기등급 최상단에 머무는 것도 이런 자산 덕분입니다. 피치도 부채가 늘겠지만 유동성과 자본시장 접근성은 충분히 유지될 것으로 봤습니다.
반론 5. 오픈AI 가치가 계속 오르면 이자는 작은 비용이다
오픈AI 기업가치가 연 10%보다 빠르게 오른다면, 연 9%대 이자를 내고도 소프트뱅크는 남는 장사를 합니다. 지금까지는 실제로 그랬습니다. 이 구조가 위험해지는 것은 오픈AI 성장이 꺾이거나 상장이 계속 미뤄질 때이고, 지금 당장 그렇다고 볼 근거는 없습니다.
앞으로 지켜볼 것 (날짜별 체크리스트)
- 9월 29일: 이번 채권 결제일입니다. 같은 주 디지털브릿지 인수 종결도 예정돼 있어, 소프트뱅크 현금 흐름에 큰 돈이 한꺼번에 오갑니다.
- 10월 1일: 오픈AI 후속 투자 3차분 100억 달러 마감 예정일입니다. 예정대로 끝나면 누적 투자액이 646억 달러가 됩니다.
- 10월 연준 회의: 시장은 9월 23일 기준 금리 인상 확률을 약 71%로 보고 있습니다. 인상이 현실화되면 소프트뱅크 기존 채권 수익률과 향후 차입 비용이 더 오를 수 있습니다.
- 수시: 소프트뱅크 CDS 가격과 2031년 만기 달러채 수익률(9월 8.2%)입니다. 발행 이후 이 두 지표가 내려가는지, 계속 오르는지가 시장의 실제 평가를 보여 줍니다.
- 수시: 아폴로 대출 증액 확정 여부와 추가 채권 발행 계획입니다. 차입 창구가 계속 늘어나는지 확인할 필요가 있습니다.
- 11월 중순 예상: 소프트뱅크 7~9월 분기 실적 발표입니다. 오픈AI 지분 평가이익과 순부채 규모, 자산 대비 부채 비율(LTV) 변화가 핵심 확인 항목입니다.
용어 풀이
정크본드(투기등급 채권): 신용등급이 BBB- 아래인 회사가 발행한 채권입니다. 부도 위험이 상대적으로 커서 이자를 더 많이 줍니다. 하이일드 채권이라고도 부릅니다.
BB+ 등급: 투기등급 가운데 가장 높은 단계입니다. 한 단계만 올라가면 투자적격 등급인 BBB-가 됩니다.
트랜치: 한 번에 발행하는 채권을 만기나 조건별로 나눈 묶음입니다. 이번 발행은 달러 3개, 유로 2개 트랜치로 구성됐습니다.
가이던스(제시 금리): 발행사가 수요예측 때 투자자에게 먼저 제시하는 금리 범위입니다. 주문이 많으면 최종 금리를 범위 하단이나 그 아래로 낮출 수 있습니다.
가산금리(스프레드): 회사채 금리가 기준이 되는 국채금리보다 얼마나 높은지를 나타내는 차이입니다. 시장이 그 회사에 매긴 위험의 값으로 볼 수 있습니다.
신용부도스와프(CDS): 회사가 빚을 갚지 못할 경우를 대비한 보험 성격의 파생상품입니다. 가격이 오를수록 시장이 부도 위험을 크게 본다는 뜻입니다.
브리지론: 장기 자금을 마련하기 전까지 급한 돈을 메우려고 쓰는 단기 연결 대출입니다. 보통 나중에 채권 발행 등으로 갚습니다.
주식담보대출(마진론): 보유 주식을 담보로 돈을 빌리는 방식입니다. 담보 주가가 크게 떨어지면 추가 담보를 요구받을 수 있습니다.
LTV(자산 대비 부채 비율): 소프트뱅크가 보유 자산 가치에 비해 순부채가 얼마나 되는지 보여 주는 지표입니다. 회사가 재무 건전성을 설명할 때 가장 강조하는 숫자입니다.
투자자와 개발자가 참고할 포인트
투자자 관점에서 이번 거래는 AI 투자 자금의 가격이 어디까지 올라왔는지 보여 주는 기준점입니다. 투기등급 최상단 기업이 AI 투자를 위해 빌리는 돈의 값이 연 9~10%라는 사실은, AI 관련 부채 전반의 이자 부담이 가볍지 않다는 뜻으로 읽을 수 있습니다. 반면 발행액의 세 배가 넘는 주문은 그 이자를 받고서라도 AI에 돈을 대려는 자금이 여전히 많다는 증거이기도 합니다. 한쪽 숫자만 보고 결론을 내리기보다는, 발행 이후 CDS와 기존 채권 수익률이 어떻게 움직이는지 함께 보는 편이 합리적입니다.
더 넓게 보면 AI 기업의 가치는 이제 기술 경쟁만이 아니라 금리 환경에도 크게 좌우됩니다. 미국 국채금리가 5%를 넘는 환경에서는 빚으로 AI를 짓는 모든 기업의 비용이 함께 올라갑니다. 소프트뱅크처럼 오픈AI 지분 가치에 크게 기대는 회사일수록 금리와 오픈AI 소식에 동시에 민감하게 반응할 수 있다는 점을 염두에 둘 만합니다.
개발자와 AI 서비스를 쓰는 기업에게 이 뉴스가 당장 가격이나 기능을 바꾸지는 않습니다. 다만 모델 회사에 들어가는 자본의 비용이 오르면, 장기적으로 요금제와 무료 제공 범위, 대규모 컴퓨팅 계약 조건에 압력이 생길 수 있습니다. 특정 모델 회사 한 곳의 API에만 기대기보다 대체 경로를 열어 두는 설계가 금리 환경에서도 유효한 이유입니다.
※ 이 글은 공개된 공시와 보도를 정리하고 해석한 정보 제공용 콘텐츠이며, 특정 종목이나 채권의 매수 또는 매도를 권유하지 않습니다. 투자 판단은 최신 공시와 자료를 직접 확인한 뒤 본인 책임으로 하시기 바랍니다.
자주 묻는 질문 (FAQ)
Q1. 소프트뱅크는 왜 정크본드를 발행했나요?
소프트뱅크그룹은 2026년 9월 24일 111억 달러 규모의 달러화와 유로화 채권을 발행했습니다. 가장 큰 목적은 10월 1일 마감 예정인 오픈AI 후속 투자 3차분 100억 달러를 마련하는 것입니다. 소프트뱅크의 신용등급이 투기등급 최상단인 BB+라서 이 채권은 정크본드, 즉 하이일드 채권으로 분류됩니다.
Q2. 이번 소프트뱅크 채권 금리는 얼마였나요?
달러 채권은 3.5년물 8.625%, 5.5년물 9.25%, 7.5년물 9.75%로 정해졌고, 유로 채권은 4년물 7.125%, 6년물 8%였습니다. 블룸버그에 따르면 달러 채권 금리는 소프트뱅크가 지금까지 발행한 달러 채권 가운데 가장 높은 수준입니다. 발행 전날 미국 10년물 국채금리가 2007년 이후 최고인 5%대로 오른 것이 큰 영향을 줬습니다.
Q3. 금리가 사상 최고인데 왜 주문이 몰렸나요?
블룸버그 보도 기준으로 달러 채권 100억 달러에 300억 달러가 넘는 주문이 들어왔습니다. 연 9%대 수익을 주는 대형 채권이 드물고, 소프트뱅크가 투기등급 가운데 가장 높은 등급이라 상대적으로 안전하다고 보는 투자자가 많았기 때문입니다. 주문이 몰린 덕분에 소프트뱅크는 최종 금리를 처음 제시한 범위보다 낮출 수 있었습니다.
Q4. 소프트뱅크는 오픈AI에 얼마나 투자했나요?
이번 3차분 100억 달러 투자가 예정대로 10월 1일 마무리되면 소프트뱅크의 오픈AI 누적 투자액은 646억 달러(약 90조 원)가 됩니다. 소프트뱅크는 이를 위해 올해 400억 달러 규모 브리지론, Arm 지분 담보대출, 일본 개인 대상 1조 엔 회사채, 이번 정크본드 등 여러 차입 수단을 동원했습니다.
Q5. 이번 발행이 AI 투자 시장에 주는 의미는 무엇인가요?
AI 투자에 필요한 자금이 점점 더 빚으로 조달되고 있고, 그 비용이 금리 상승과 함께 크게 올랐다는 신호입니다. 골드만삭스는 2026년 전 세계 AI 관련 채권 발행이 5,750억 달러를 넘었다고 집계했습니다. 투자 수요가 여전히 강하다는 긍정적인 면과, AI가 기대만큼 수익을 내지 못하면 부채 부담이 커질 수 있다는 위험이 함께 드러난 사례로 평가됩니다.
출처
Reuters(U.S. News) - SoftBank issues $11.1 billion in bonds in OpenAI financing push (2026.9.24)
https://money.usnews.com/investing/news/articles/2026-09-23/softbank-issues-11-1-billion-in-bonds-in-openai-financing-push
The Japan Times(Bloomberg) - SoftBank takes on junk-bond debt at record yields to fund OpenAI ambitions (2026.9.24)
https://www.japantimes.co.jp/business/2026/09/24/companies/softbank-junk-bond-steep-price-pay/
The Standard(Reuters) - SoftBank takes orders for US$10 billion in bonds, term sheet shows (2026.9.23)
https://www.thestandard.com.hk/finance/article/343595/SoftBank-takes-orders-for-US10-billion-in-bonds-to-fund-OpenAI-investment-term-sheet-shows
Channel Insider - SoftBank's $11 Billion Bond Sale Raises the Stakes on OpenAI (2026.9.22)
https://www.channelinsider.com/ai/news-softbank-openai-bond-sale-apac-japan/
연합뉴스 - 소프트뱅크, 오픈AI 투자 위해 정크본드 15조원대 발행 추진 (2026.9.21)
https://www.yna.co.kr/view/AKR20260921099900009
연합뉴스 - 소프트뱅크, 개인 대상 8.7조원 회사채 금리 4.75% (2026.9.4)
https://www.yna.co.kr/view/AKR20260904063000009
Morningstar(Dow Jones) - Ten-Year Treasury Yield Reaches 19-Year High Amid Broad Bonds Selloff (2026.9.23)
https://www.morningstar.com/news/dow-jones/202609235807/ten-year-treasury-yield-reaches-19-year-high-amid-broad-bonds-selloff
인베스팅닷컴 - 소프트뱅크 주가, 오늘 급등한 이유는? (2026.9.24)
https://kr.investing.com/news/stock-market-news/article-93CH-2104836
DigitalBridge IR - DigitalBridge Receives All Regulatory Approvals Required to Complete Acquisition by SoftBank Group (2026.9.22)
https://ir.digitalbridge.com/news-releases/news-release-details/digitalbridge-receives-all-regulatory-approvals-required
'금융' 카테고리의 다른 글
| 엔스케일 350억 달러 IPO, 매출 73%를 준 고객은 바이트댄스였다 - 상장서류에서 빠진 중국 고객과 1,034억 달러 계약의 실체 (0) | 2026.09.24 |
|---|---|
| AI 추론 스타트업 몸값, 석 달 만에 2배 - 베이스텐 260억, 모달 150억 달러 투자 협상이 말해 주는 것 (0) | 2026.09.24 |
| 앤스로픽 클로드가 찾은 '크리스퍼 닮은 효소' ART - 유전자편집주는 왜 하루 새 최대 12% 빠졌나 (0) | 2026.09.24 |
| 마이크로소프트, 전쟁 중인 걸프에 100억 달러 건다 - AWS 데이터 영구 손실 8일 만의 역베팅 (0) | 2026.09.24 |
| OECD, 한국 성장률 3.7%로 올렸다 - AI 투자가 중동 에너지 충격을 막았지만, 보고서가 남긴 경고 (0) | 2026.09.24 |


댓글